

La media sanción del Senado abrió una discusión legítima sobre la ley. También dejó un hecho que ya nadie va a poder deshacer: la Argentina tiene un nuevo sector exportador. Por Sebastián Fragni
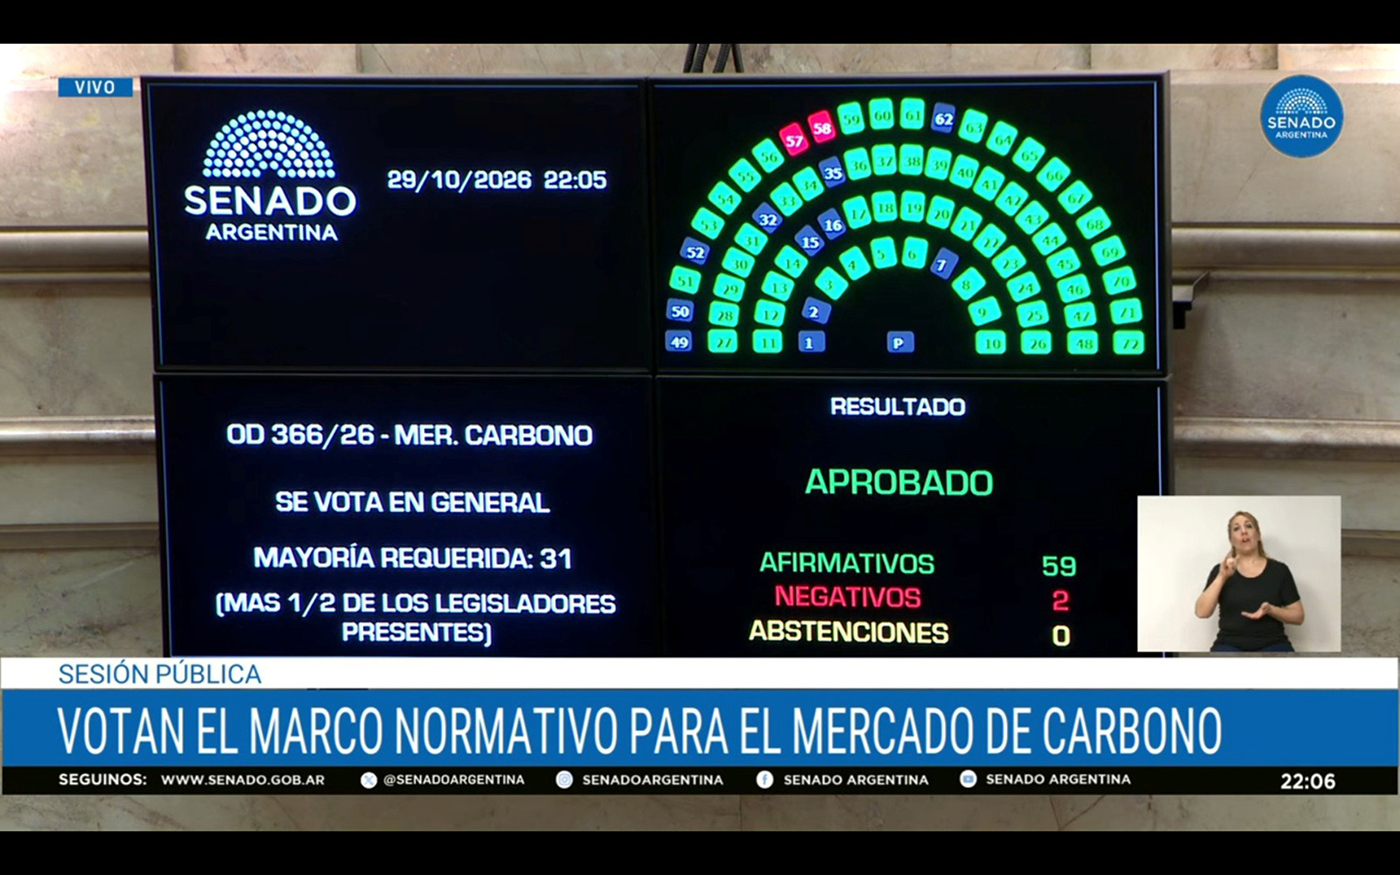
El jueves 29 de octubre, a las 22:05, el tablero del Senado mostró un resultado poco habitual en la política argentina: 59 votos afirmativos, 2 negativos y ninguna abstención.
El proyecto que regula los mercados de carbono pasó a Diputados, impulsado por la senadora Flavia Royón y unificado con las iniciativas de Sonia Rojas Decut, Carlos Arce y Jorge Capitanich.
Desde entonces se alzaron muchas voces. Distintos sectores opinaron y se analizaron distintos aspectos.
El Círculo de Políticas Ambientales y FARN cuestionan la premura del trámite y advierten que un mercado sin política climática sólida puede abrir la puerta a la deforestación y a la compensación sin reducción real. El peronismo rechazó extender la estabilidad fiscal a 30 años.


Es un debate necesario. Pero sólo de ver ese tablero, algo nos dice que esta no es una ley más.
Pueden cuestionarse su oportunidad, su mérito, su contexto global e incluso su falta de implementación coordinada. Lo que difícilmente pueda cuestionarse es un hecho: el carbono argentino pasó a ser un sector.
La aventura de algunos locos
Durante años, producir una tonelada de carbono certificada en la Argentina fue cosa de unos pocos.
En GMF Nature Based Solutions emitimos nuestros primeros 100.000 créditos allá por 2012, sin ley específica ni registro nacional, y buena parte del trabajo consistía en explicar de qué estábamos hablando.
Esa etapa terminó. Más allá de lo que ocurra en Diputados y en la reglamentación, ya no se hablará del carbono argentino como la aventura de algunos locos. Se hablará de un sector pujante, tecnológico, con valor en clima, comunidad y biodiversidad, intergeneracional y con una alta capacidad de crear riqueza.
Un sector se reconoce porque tiene reglas propias, y el texto aprobado empieza a dárselas.
Define al crédito como un bien inmaterial con valor patrimonial, distinto del inmueble y del recurso natural que le da origen.
Crea el Registro Nacional de Reducción de Emisiones, para seguir cada crédito y evitar que una misma tonelada se cuente dos veces.
Prevé hasta 30 años de estabilidad fiscal y derechos de exportación del 0%.
Su aporte más importante es otro: separa los créditos para el mercado voluntario de las unidades transferibles al exterior.


Estas últimas requieren autorización del Estado y un ajuste en la contabilidad climática del país. Esa autorización es la llave de los mercados que, en palabras de Royón, “valen mucho más”: el Artículo 6 del Acuerdo de París y CORSIA, el esquema de la aviación internacional.
Algunos números
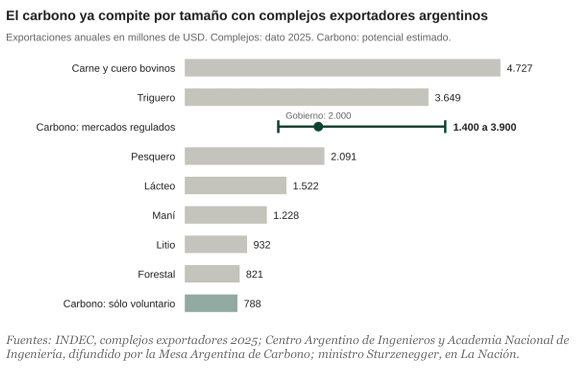
El Centro Argentino de Ingenieros y la Academia Nacional de Ingeniería estiman un potencial mínimo de 131,4 millones de créditos por año.
Según esa estimación, difundida por la Mesa Argentina de Carbono, las exportaciones podrían alcanzar entre USD 1.400 y 3.900 millones anuales en los mercados internacionales.
Con el esquema voluntario actual, la proyección es de USD 788 millones.
En su piso, el carbono superaría lo que hoy exportan el maní, el litio o el complejo forestal.
En su techo, superaría al trigo, exportaría más que la pesca y la lechería juntas y se acercaría a la carne, uno de los símbolos de nuestra economía.
Conviene leer esas cifras por lo que son: potencial, sujeto a proyectos, certificación, demanda y precios.
Según la Mesa, la Argentina representa hoy menos del 1% de la oferta global de reducciones, y todavía no registra convenios bilaterales ni transferencias bajo el Artículo 6.2.
Precisamente por eso la distancia entre lo que tenemos y lo que podríamos tener es una oportunidad de inversión.
Un commodity con ventaja natural
Una tonelada de CO2 equivalente es una unidad estándar. Se mide con metodologías públicas, la verifica un tercero, se registra con número de serie y se negocia en dólares contra compradores de todo el mundo.
Tiene índices de precios y futuros. Eso es lo que hace un commodity: convierte una ventaja productiva en un precio internacional.
Como en el trigo o la carne, no toda tonelada vale lo mismo. El precio depende de la calidad, de la permanencia y del mercado de destino, y por eso la integridad no es un adorno: es el atributo que se cobra. Un país que garantice trazabilidad y calidad exporta mejor.
La Argentina llega con lo que siempre le dio ventaja: territorio, biomasa, conocimiento agronómico y forestal, ingenieros. A eso se suma algo nuevo. Según la Mesa Argentina de Carbono, el Artículo 6 paga entre dos y cinco veces más que el mercado voluntario.
La diferencia entre vender a un precio u otro ya no depende del campo sino de una institución: la autorización del país.
Mucho más que árboles
El carbono argentino no es un producto: es una cartera de tecnologías, cada una con su costo, su permanencia y su geografía. Esa diversidad explica por qué la discusión ya no cabe en la palabra bosque.
Conservar el bosque en pie. Los proyectos REDD+ evitan la deforestación en las Yungas, la Selva Paranaense o el Chaco.
Son la tecnología más exigida en integridad, porque hay que demostrar qué habría pasado sin el proyecto.
Misiones ya registró ante Verra un programa jurisdiccional con unos 10,2 millones de toneladas verificadas para 2017-2022.
Plantar y restaurar. La forestación y la restauración de ecosistemas capturan carbono en la madera y en el suelo.
En el mundo, los créditos de reforestación promediaron USD 13 en las categorías de menor calificación y USD 23 en las mejores durante el tercer trimestre de 2026, según Sylvera. Esa brecha mide cuánto se paga por la calidad.
Suelos y ganadería. La siembra directa, la rotación y el manejo del pastoreo pueden guardar carbono en el suelo. Es el puente natural con un agro que ya sabe medir, innovar y exportar.
Residuos urbanos. La Argentina tiene unos 5.000 basurales a cielo abierto, según datos oficiales de 2022, y los residuos explican cerca del 6% de las emisiones nacionales. Captar el gas de los rellenos sanitarios, compostar la fracción orgánica y cerrar basurales baja emisiones y mejora la vida de cada ciudad. El gas de relleno, además, figura entre las categorías aprobadas por el ICVCM, la vara de alta integridad del mercado voluntario.
Metano y biometano. Reducir fugas y venteos en petróleo y gas, o tratar los efluentes de tambos, frigoríficos y feedlots, ataca un gas de potente efecto climático y convierte un pasivo en energía.
La Cámara Argentina de Energías Renovables proyecta 324 plantas de biometano, con USD 2.170 millones de inversión y hasta 4,7 millones de toneladas de CO2 evitadas por año.
Transporte. Explica cerca del 14% de las emisiones del país. Electrificar colectivos y flotas, pasar camiones de gasoil a gas o biometano y producir combustibles sostenibles de aviación son reducciones medibles.
El Artículo 6 ya compra las de la electromovilidad: Bangkok puso en la calle más de 2.000 colectivos eléctricos y transfiere esas reducciones a Suiza, y este año Chile y Suiza autorizaron un programa de vehículos comerciales eléctricos.
Biochar. Es biomasa residual calentada sin oxígeno, que se transforma en un carbono estable capaz de durar siglos y de mejorar el suelo.
Se volvió la remoción durable más negociada del mundo: lidera en valor las compras a futuro de 2026, con unos USD 1.250 millones hasta el tercer trimestre, según Sylvera. Allí, el residuo forestal argentino deja de ser un problema y pasa a ser materia prima.
Captura y almacenamiento. Inyectar CO2 en formaciones geológicas aprovecha lo que sabe hacer la industria de hidrocarburos. Es la frontera de capital intensivo, y el texto la admite en proyectos de petróleo y gas.
Energía e industria. La eficiencia energética, la destrucción de refrigerantes y las energías renovables completan la lista, aunque no todas cotizan igual. La generación renovable conectada a la red quedó afuera del sello de alta integridad del mercado voluntario, y tendrá que demostrar adicionalidad para entrar al Artículo 6.
Hay también una lección de mercado: el precio premia la permanencia. Por eso el sector argentino no va a competir sólo por superficie, sino por ingeniería.
Un sector que se construye lejos del puerto
Al leer el tablero se entiende por qué votaron juntas provincias que rara vez coinciden. El carbono no nace en la Pampa Húmeda ni en los puertos del Paraná. Nace en las Yungas de Salta y Jujuy, en el monte chaqueño, en la selva misionera, en las forestaciones de Corrientes y en las cuencas petroleras y los rellenos de todo el país.
Esa es su diferencia con otros complejos exportadores: lleva inversión y trabajo a donde más cuesta llegar.
Medir un bosque, viverizar, plantar, prevenir incendios, operar una planta de pirólisis o monitorear por satélite son empleos técnicos y locales. Y un proyecto de carbono se contrata a décadas, por lo que obliga a pensar en la próxima generación y no en la próxima campaña.
Lo que hay que calibrar
Hay que ajustar varias cuestiones, y conviene decirlo. Falta la sanción de Diputados y una reglamentación que funcione.
Falta que el país formalice su contribución climática ante Naciones Unidas, que es la base de cualquier transferencia bajo el Acuerdo de París.
Faltan los acuerdos bilaterales, que Chile y Perú ya tienen. También hay que ordenar la cuenta de fondo: 131 millones de créditos equivalen a un tercio de las emisiones del país en 2022, de 401 millones de toneladas, y cada tonelada exportada con autorización deja de contar para la meta argentina.
Y hay que tomar en serio a quienes advierten. Si el crédito compensa sin reducir, si el carbono guardado se pierde en un incendio, si una comunidad no fue consultada, el perjudicado no es sólo el ambiente: es también el producto.
En un mercado que paga por la calidad, un crédito dudoso destruye valor para todos. Las salvaguardas no son el precio a pagar por tener un sector, sino su condición de existencia.
Son ajustes, no impedimentos. Pueden resolverse en el debate de Diputados, en la reglamentación y en la negociación con los países compradores, como ya hicieron otros países de la región.
Eso puede ocurrir, y el Senado mostró que hay consenso político para intentarlo.
Y el tablero ya mostró algo que ninguna reglamentación puede borrar. Lo que hace veinte años era una rareza hoy es materia de Estado, y las provincias miran el mismo mapa.
Vaca Muerta también fue durante mucho tiempo un recurso que estaba ahí sin que nadie lo contara en las cuentas nacionales.
Hoy ese activo no mapeado es el carbono.
Por todo esto, con esta media sanción podemos decir que estamos más cerca de un sector capaz de proveer al mundo un commodity crítico: el carbono argentino.
Leer: Mercado de carbono: oportunidades y la búsqueda de una ley
* Sebastián Fragni es Presidente de GMF Nature Based Solutions, empresa que desarrolla proyectos de carbono desde hace 20 años en Argentina, Brasil y Chile. GMF presentó observaciones al proyecto durante su debate en el Senado.