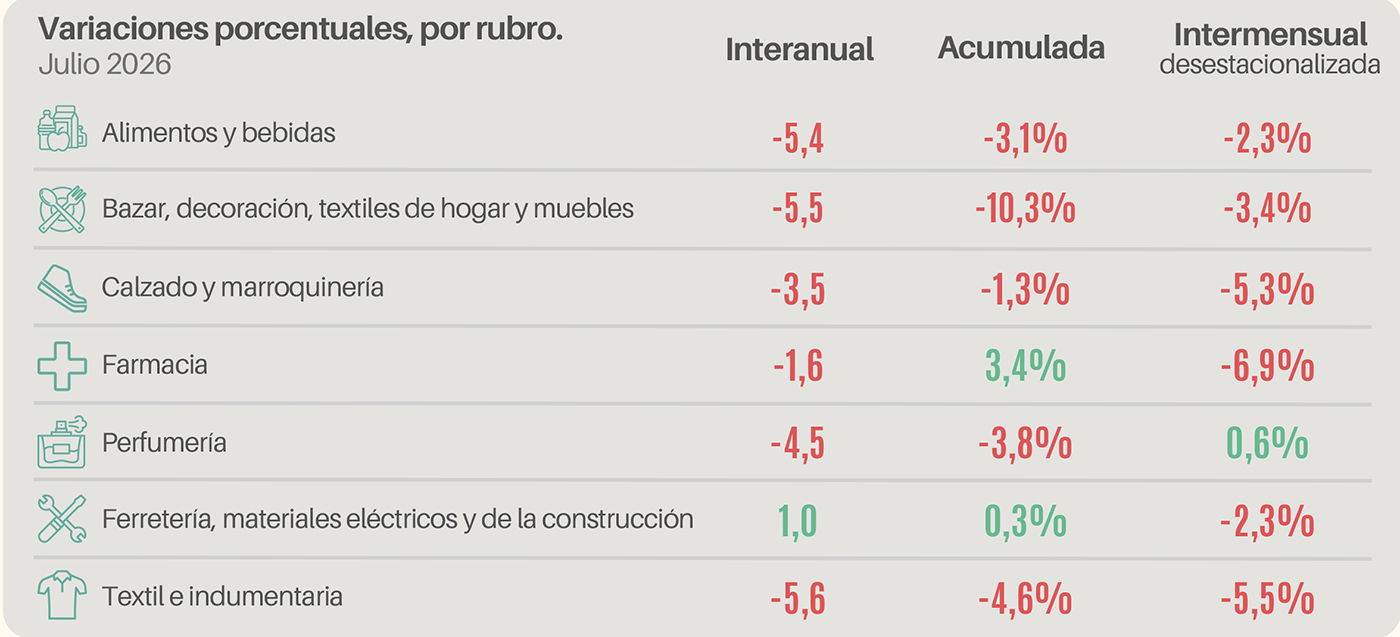


Las ventas minoristas de muebles en PyMEs registraron un descenso interanual del 5,5% durante julio. Asimismo, la comparación respecto al mes anterior también mostró una contracción del 3,4%. De esta manera, en los primeros siete meses del año, se acumuló un retroceso del 10,3%.
El descenso en la medición interanual obedeció al agotamiento de la liquidez extraordinaria aportada por el aguinaldo en el mes anterior.
La ausencia de este dinamizador coyuntural, combinada con la mayor incidencia de las tarifas de servicios invernales sobre el presupuesto familiar, profundizó la cautela del consumidor y desaceleró el ritmo general de la actividad.
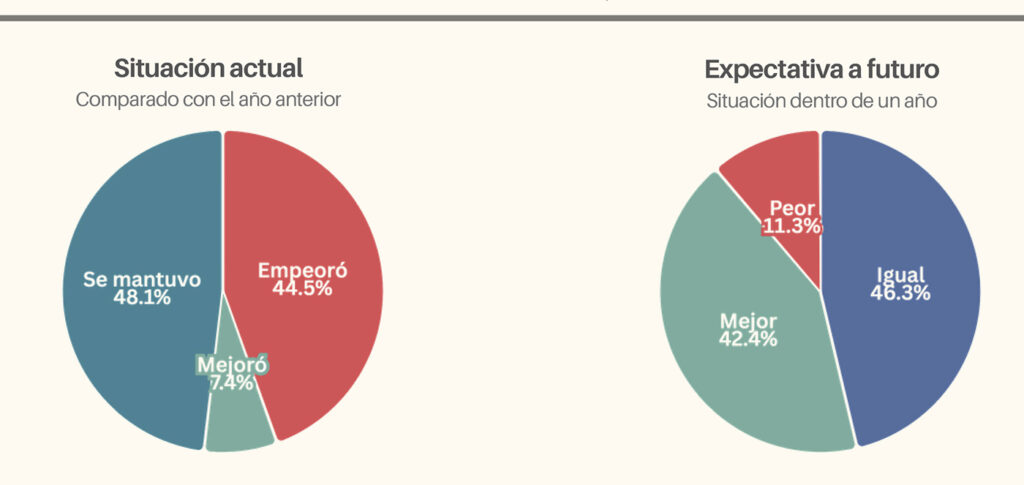
En lo que respecta a la percepción cualitativa sobre el estado del negocio, el 48,1% de los comerciantes consultados sostuvo que su nivel de actividad se mantuvo estable
Con relación al mismo período del año anterior, cifra que evidenció un descenso de dos puntos porcentuales en comparación con el relevamiento del mes de junio.


Esta retracción en la lectura neutral se tradujo de forma directa en un incremento de las valoraciones pesimistas.
La proporción de comercios que definió su escenario operativo como desfavorable ascendió del 43,1% al 44,5% en el transcurso del último mes.
Proyecciones a doce meses
En cuanto a las proyecciones a doce meses, el 46,3% de los relevados prevé que su nivel de actividad no experimentará cambios significativos. Por otro lado, un 42,4% estima un escenario futuro más favorable.
Esto representa un avance de 4,7 puntos porcentuales en la visión optimista respecto al mes anterior, mientras que el 11,3% restante aguarda un deterioro en el desempeño de su negocio.
Finalmente, en lo relativo a las decisiones de financiamiento, el 61,5% de los locales juzgó que la coyuntura resulta desfavorable para concretar nuevas inversiones de capital, en tanto que el 14% la consideró oportuna y el 24,5% optó por no fijar una posición al respecto.

En el desglose por sectores, seis de las siete actividades relevadas mostraron retrocesos en la comparación interanual.
Los mayores descensos se concentraron en Textil e indumentaria (-5,6%), Bazar, decoración, textiles para el hogar y muebles(-5,5%) y Alimentos y bebidas (-5,4%).
En contraste, el único rubro que logró terreno positivo fue Ferretería, materiales eléctricos y materiales para la construcción (+1%).
El índice general de ventas minoristas informado por CAME mide las ventas realizadas por los comercios relevados bajo cualquier modalidad.
Durante julio se detectó que las ventas online realizadas por los comercios con local a la calle registraron un incremento interanual del 14,9% y una baja intermensual desestacionalizada del -0,1%.


El desempeño minorista del mes de julio evidenció una marcada desaceleración interanual, explicada por el agotamiento de los impulsos coyunturales y la inyección de liquidez que habían dinamizado el período previo, por el ya mencionado cobro del aguinaldo.
La pérdida persistente de capacidad adquisitiva, agravada por la incidencia de los costos de las tarifas de servicios durante el invierno sobre el presupuesto familiar, derivó en una demanda defensiva y fragmentada.
En este escenario, el consumo se acotó a la adquisición de bienes indispensables de la canasta básica, fármacos recetados e insumos de reposición inmediata, postergando de manera sistemática las decisiones de compra en bienes durables, indumentaria, amoblamiento y productos de mayor valor unitario.
Por el lado de la oferta, la concreción de operaciones se mantuvo condicionada por el uso de promociones bancarias, billeteras digitales y descuentos por pago al contado, ante la saturación de los márgenes crediticios de los consumidores.
En paralelo, los comercios enfrentaron una compresión de sus márgenes de rentabilidad producto de las constantes alzas en los costos de reposición, el encarecimiento logístico y la presión de la competencia informal e importada.
Frente a esta coyuntura de costos al alza y de ventas contenidas, el empresariado pyme sostuvo una postura de marcada cautela financiera, congelando planes de inversión de capital y priorizando el sostenimiento del flujo operativo.
Bazar, decoración, textiles de hogar y muebles
El rubro mostró una caída interanual del -5,5% en julio.
La actividad estuvo postergada por la menor demanda de bienes durables y amoblamiento. La pérdida del poder adquisitivo llevó a priorizar la canasta básica, desplazando los artículos de confort.
Las pocas operaciones concretadas se enfocaron en productos estacionales e insumos de menor valor, traccionadas por ofertas y pagos en efectivo.
Por su parte, los comercios enfrentaron fuertes alzas en costos de reposición y logística. La escasez de cuotas sin interés y la saturación de las tarjetas de crédito frenaron la adquisición de mobiliario y artículos de mayor precio.
Ante este panorama, los locales debieron diversificar la oferta hacia líneas económicas, reforzar la atención personalizada y potenciar el canal digital para captar consumo.
Calzado y marroquinería
El sector tuvo una retracción interanual del -3,5% en julio.
Disipado el impacto favorable del cobro del aguinaldo y del Día del Padre, el consumo mostró un ritmo de actividad más lento.
La demanda estuvo ajustada por la pérdida de poder adquisitivo, concentrándose en el calzado de uso diario e invernal. Los artículos de marroquinería y calzado formal experimentaron una menor rotación por la cautela del comprador.
Por su parte, los comerciantes expresaron preocupación ante la suba de costos en alquileres, tarifas y reposición de mercadería.
La limitación en planes de financiamiento con tarjeta y la presencia de productos importados condicionaron las ventas de mayor valor.
Frente a este escenario, los locales apelaron al adelantamiento de liquidaciones, descuentos por pago al contado y una atención personalizada para sostener la facturación.
Textil e indumentaria
El rubro tuvo una contracción interanual del -5,6% en julio.
Luego del dinamismo comercial del mes anterior, la actividad del sector volvió a exhibir un ritmo desacelerado. La pérdida del poder adquisitivo y la prioridad otorgada al pago de servicios invernales llevaron a los hogares a postergar la renovación del guardarropa.
De este modo, la demanda se acotó a la reposición indispensable de prendas de abrigo y calzado escolar para la vuelta a clases.
Por su parte, los comerciantes expresaron preocupación frente a la creciente oferta de prendas importadas y al incremento de los circuitos de comercialización informal que contraen las ventas del canal tradicional.
A esta situación se sumaron el incremento en los costos fijos y el encarecimiento de la financiación bancaria, factores que acentuaron la caída del margen de rentabilidad.
Con el objetivo de acelerar la rotación del stock estacional y generar liquidez, los locales recurrieron al anticipo de liquidaciones de invierno, bonificaciones por pago al contado y promociones semanales en mostrador.
Leer: Fabricantes en primera persona: “Hoy el objetivo de todos es poder mantenerse”
Fuente e imágenes: CAME.